ไทยปรับโครงสร้างภาษี EV ผูกการลงทุน–Local Content ดันฐานผลิตไทย
- Share :


- 3,314 Reads
ประเทศไทยเดินหน้าปรับโครงสร้างภาษีสรรพสามิตรถยนต์ไฟฟ้า (EV) ครั้งสำคัญ โดยเปลี่ยนจากมาตรการที่เน้นเร่งการเติบโตของตลาด EV ไปสู่การใช้ โครงสร้างภาษีเป็นเครื่องมือเชื่อมโยงการนำเข้ากับการลงทุน การผลิต และการใช้ชิ้นส่วนในประเทศ เพื่อรักษาฐานการผลิตยานยนต์ของไทยและเพิ่มมูลค่าทางเศรษฐกิจภายในประเทศ
คณะกรรมการนโยบายยานยนต์ไฟฟ้าแห่งชาติ (บอร์ดอีวี) เห็นชอบในหลักการเมื่อวันที่ 10 กันยายน 2569 ให้ปรับโครงสร้างภาษีสรรพสามิต EV เป็น 3 ระดับ (3 Tier) โดยรายละเอียดอัตราภาษีแต่ละระดับยังอยู่ระหว่างการจัดทำ และคาดว่าจะเสนอคณะรัฐมนตรีพิจารณาภายในเดือนกันยายนนี้
อ่านต่อ: หลักการปรับโครงสร้างภาษี EV
3 Tier ใหม่ ใครลงทุนในไทยมากกว่า ได้ภาษีต่ำกว่า
หัวใจของโครงสร้างใหม่คือการแบ่งผู้ประกอบการตามระดับการลงทุนและการสร้างมูลค่าในประเทศไทย โดยมีเป้าหมายให้รถยนต์ที่ผลิตในประเทศและใช้ชิ้นส่วนไทยได้รับความได้เปรียบด้านภาษีมากกว่ารถยนต์ที่นำเข้ามาจำหน่ายโดยไม่มีฐานการผลิตในประเทศ
Tier 1 – ฐานผลิตและ Local Content สูง
เป็นระดับที่ได้รับอัตราภาษีต่ำที่สุด สำหรับผู้ประกอบการที่ผลิตรถยนต์ในประเทศไทยและมีการใช้ชิ้นส่วนที่ผลิตในประเทศในสัดส่วนสูง โดยเฉพาะการใช้ชิ้นส่วนสำคัญที่สร้างมูลค่าเพิ่มให้กับอุตสาหกรรมไทย
Tier 2 – ลงทุนในไทยและนำเข้าบางส่วนเพื่อทำตลาด
เป็นระดับภาษีปานกลางสำหรับผู้ประกอบการที่มีแผนลงทุนผลิตในประเทศไทย และสามารถนำเข้ารถยนต์เพื่อทดสอบตลาดหรือเริ่มสร้างตลาดได้ภายใต้เงื่อนไขที่กำหนด
Tier 3 – นำเข้าเพื่อจำหน่ายเป็นหลัก
เป็นระดับที่มีอัตราภาษีสูงที่สุดสำหรับผู้ประกอบการที่นำเข้ารถยนต์มาจำหน่ายโดยไม่ได้มีฐานการผลิตในประเทศ โดยรัฐบาลมีแนวทางที่จะผลักดัน Tier นี้ให้มีผลก่อน เพื่อจำกัดการนำเข้า EV ที่ไม่ได้เชื่อมโยงกับการลงทุนในประเทศไทย
โครงสร้างดังกล่าวจึงทำให้ “การลงทุนในไทย” กลายเป็นองค์ประกอบสำคัญของต้นทุนในการเข้าถึงตลาด EV ไทย แตกต่างจากแนวทางเดิมที่มุ่งกระตุ้นการบริโภคและการขยายตลาดเป็นหลัก
Market Testing ยังเปิดทางให้ผู้ผลิตที่กำลังสร้างฐานในไทย
อีกกลไกสำคัญของโครงสร้างใหม่คือการเปิดทางให้ผู้ผลิตที่มีโรงงานหรือมีแผนลงทุนในประเทศไทยสามารถนำเข้ารถยนต์บางรุ่นเพื่อ Market Testing ได้
อย่างไรก็ตาม การนำเข้าจะไม่ได้พิจารณาเฉพาะจำนวนรถที่ต้องการนำเข้า แต่จะเชื่อมโยงกับ มูลค่าทางเศรษฐกิจที่บริษัทสร้างขึ้นในประเทศไทยในปีก่อนหน้า ซึ่งเป็นการเปลี่ยนแนวคิดจาก “นำเข้าเพื่อขาย” ไปสู่ “นำเข้าโดยมีการลงทุนรองรับ”
กลไกนี้มีความสำคัญต่อผู้ผลิตที่ต้องการนำรถรุ่นใหม่เข้ามาทดลองตลาดก่อนตัดสินใจลงทุนผลิตในประเทศเต็มรูปแบบ ขณะเดียวกันก็ช่วยให้ภาครัฐสามารถควบคุมไม่ให้การนำเข้าเติบโตโดยไม่ได้สร้างฐานการผลิตหรือ Supply Chain ในไทย
Local Content กลายเป็นตัวแปรสำคัญของภาษี
นอกจากระดับการลงทุนแล้ว โครงสร้างภาษีใหม่ยังให้น้ำหนักกับ Local Content หรือการใช้ชิ้นส่วนที่ผลิตในประเทศมากขึ้น
สำหรับผู้ผลิตที่ประกอบรถยนต์ในไทย การเพิ่มสัดส่วนชิ้นส่วนภายในประเทศจะช่วยเพิ่มมูลค่าที่สร้างในระบบเศรษฐกิจไทย ตั้งแต่ผู้ผลิตชิ้นส่วน Tier 1, Tier 2 และ Tier 3 ไปจนถึงการจ้างงาน การพัฒนาทักษะ และการถ่ายทอดเทคโนโลยี
แนวทางนี้ยังเปิดโอกาสให้ไทยขยับจากการเป็นเพียงฐานประกอบรถยนต์ไปสู่การพัฒนา Automotive Supply Chain ที่มีชิ้นส่วนมูลค่าสูงและเทคโนโลยีสำคัญผลิตภายในประเทศมากขึ้น โดยเฉพาะชิ้นส่วนอิเล็กทรอนิกส์และระบบที่เกี่ยวข้องกับรถยนต์ไฟฟ้า
เป้าหมายใหม่ ไม่ใช่แค่ EV Hub แต่เป็นฐานผลิตยานยนต์หลายเทคโนโลยี
การปรับภาษีครั้งนี้ไม่ได้มุ่งสนับสนุนเฉพาะ BEV แต่เป็นส่วนหนึ่งของแนวทางรักษาความสามารถของไทยในฐานะ ฐานการผลิตยานยนต์ระดับภูมิภาค ที่รองรับเทคโนโลยีหลากหลาย ทั้ง EV, Hybrid และ Plug-in Hybrid
กรมสรรพสามิตระบุว่า EV มีความสำคัญต่อเศรษฐกิจไทย โดยคิดเป็นประมาณ 2% ของ GDP และราว 15% ของมูลค่าการส่งออก ขณะที่การนำเข้า EV ในบางกลุ่มยังอยู่ในระดับสูงจนเริ่มสร้างความเสี่ยงต่อฐานการผลิตภายในประเทศ จึงต้องปรับโครงสร้างภาษีเพื่อรักษาความสามารถในการแข่งขันของไทยในฐานะ Automotive Manufacturing Hub
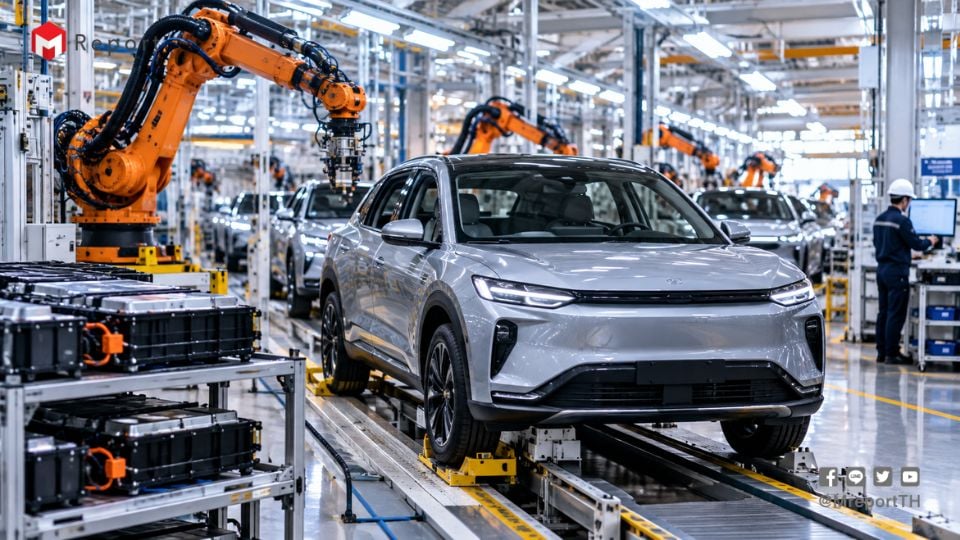
ในอีกด้านหนึ่ง ผู้ผลิตรถยนต์ญี่ปุ่นรายใหญ่ ได้แก่ Honda, Mitsubishi Motors, Isuzu และ Mazda มีแผนลงทุนรวมกันประมาณ 50.4 พันล้านบาท เพื่อยกระดับสายการผลิตในไทยด้วย Robotics และ Automation รองรับรถ Hybrid, Mild Hybrid และ EV สะท้อนว่าฐานการผลิตเดิมกำลังปรับตัวเข้าสู่ยุคยานยนต์หลายเทคโนโลยี
เงินลงทุน EV ไทยแตะ 1.514 แสนล้านบาท
การปรับนโยบายเกิดขึ้นในช่วงที่ไทยมีฐานการลงทุน EV เพิ่มขึ้นอย่างต่อเนื่อง โดยข้อมูลของ BOI ระบุว่า ณ วันที่ 31 สิงหาคม 2569 การลงทุนในระบบนิเวศ EV ที่ได้รับอนุมัติส่งเสริมการลงทุนสะสมอยู่ที่ 4.59 พันล้านดอลลาร์ หรือประมาณ 1.514 แสนล้านบาท จาก 189 โครงการ
ในจำนวนนี้ การผลิตเซลล์และแพ็กแบตเตอรี่มีมูลค่าลงทุนสูงสุดประมาณ 8.707 หมื่นล้านบาท ตามด้วยการประกอบรถยนต์ BEV ประมาณ 3.856 หมื่นล้านบาท และการผลิตชิ้นส่วนสำคัญประมาณ 1.256 หมื่นล้านบาท
ตัวเลขดังกล่าวสะท้อนว่า EV Ecosystem ของไทยกำลังขยายตัวจากการประกอบรถยนต์ไปสู่ Battery และ Core Components ซึ่งเป็นส่วนสำคัญต่อการเพิ่ม Local Value-Add และสร้าง Supply Chain ระยะยาว
จากการเร่งตลาด สู่การคัดคุณภาพการลงทุน
การปรับโครงสร้างภาษีครั้งนี้จึงถือเป็นการเปลี่ยนโจทย์ของนโยบาย EV ไทยอย่างชัดเจน จากเดิมที่ภาครัฐต้องการเร่งให้ผู้บริโภคเข้าถึงรถยนต์ไฟฟ้าและดึงดูดผู้ผลิตเข้ามาลงทุน สู่ระยะที่ต้องการให้ การเข้าถึงตลาดไทยสร้างประโยชน์ทางเศรษฐกิจกลับคืนสู่ประเทศมากขึ้น
ผู้ผลิตที่ลงทุนสร้างโรงงาน พัฒนา Supplier และใช้ชิ้นส่วนไทยจะได้รับประโยชน์จากโครงสร้างภาษีที่เอื้อต่อการผลิตในประเทศ ขณะที่ผู้ประกอบการที่เน้นนำเข้าเพื่อจำหน่ายจะต้องเผชิญต้นทุนทางภาษีที่สูงขึ้น
พร้อมกันนี้ EV Board ยังเห็นชอบให้จัดตั้งคณะอนุกรรมการเพื่อดูแล 2 ประเด็นสำคัญ ได้แก่ การส่งเสริมอุตสาหกรรมการผลิตยานยนต์และชิ้นส่วนสมัยใหม่ ซึ่งครอบคลุม Supply Chain การจัดการแบตเตอรี่ใช้แล้วและรถยนต์หมดอายุการใช้งาน และคณะอนุกรรมการด้านโครงสร้างพื้นฐานสถานีอัดประจุไฟฟ้า เพื่อผลักดันเครือข่ายสถานีชาร์จและกฎระเบียบที่เกี่ยวข้อง
สำหรับ อัตราภาษีที่ชัดเจนของทั้ง 3 Tier ยังต้องรอการจัดทำรายละเอียดโดยกระทรวงการคลังและกรมสรรพสามิต ก่อนเสนอคณะรัฐมนตรีพิจารณา ดังนั้น ผลกระทบต่อต้นทุนของผู้ผลิตแต่ละรายยังไม่สามารถประเมินเป็นตัวเลขได้ในขณะนี้
สิ่งที่ชัดเจนแล้วคือทิศทางของประเทศไทยกำลังเปลี่ยนจาก “สนับสนุนการเติบโตของตลาด EV” ไปสู่ “คัดกรองการลงทุนและสร้างมูลค่าในประเทศ” โดยภาษีจะถูกใช้เป็นกลไกสำคัญในการผลักดันให้ผู้ผลิตเลือกประเทศไทยเป็นฐานผลิต พัฒนา Local Content และสร้าง Supply Chain ที่มีมูลค่าสูงขึ้นในระยะยาว
อัปเดตข่าวทุกวันที่นี่ www.mreport.co.th
Line / Facebook / X / YouTube @MreportTH